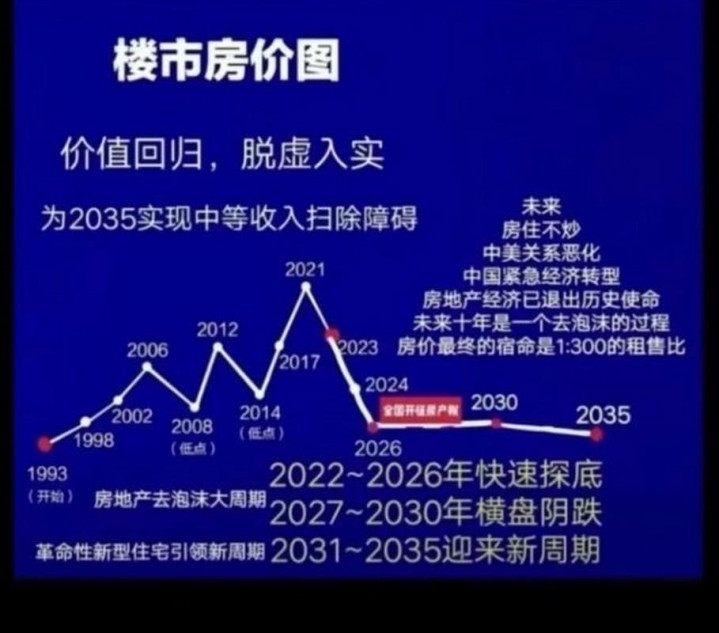
很多人看楼市,只盯着一个变量:人口。人多房价涨,人少房价跌。这笔账算起来快,结论也下得干脆。
可是把时间线摊开一看,账对不上。中国楼市的结构性转折出现在2021年前后,全国人口负增长到2022年才出现。
"结果"跑在了"原因"前面,说明踩下刹车的另有其人。日本也一样。
1989年末日经225指数见顶,1991年前后地价明显下行,日本总人口进入持续下降却是多年以后的事。韩国的情况更反常。
2021年,韩国全国人口开始减少,首尔的年轻人却在抢房。韩联社报道的韩国房地产机构数据显示,当年20—39岁买家占全国公寓成交的31%,在首尔达到41.7%。
当地人管这叫"영끌",意思是把手头的钱和能借的额度全部用光。人口在减少,抢房热度却没降,直到贷款收紧、利率上调,市场才明显降温。
还有一笔账经常被漏掉:买房、租房按家庭算,不按人头算。假设一座城市有100万人,户均3人,约33.3万户。
几年后人口降到95万,户均缩到2.5人,家庭数反而增至38万户。人少了5%,户数多了约14%。
现实中还要扣掉合租、空置、多套房和购买力这些因素,但直接拿总人口折算住房需求,第一步就算偏了。中国过去那轮上涨,靠的也不只是"人多"。
农村人口大规模进城,住房走向商品化,按揭普及,收入增长,地方政府又通过土地供应和城市建设深度参与,几股力量长期互相支撑。等到城镇化放慢、库存累积,开发商融资和居民预期也一起变化,这股支撑力自然就减弱了。
与其说楼市"突然转向",不如说它从拼增量换到了拼存量。人口和家庭户数决定长期需求的底盘,信贷、利率、收入和预期才是踩油门、踩刹车的那只脚。
总人口减少,也不意味着每座城市都会跌。有产业、高校和医疗资源的城市照样吸引年轻家庭,人口持续流出的地方则需要更长时间消化存量。
邻国走过的路,正好能把这笔账算得更细。
韩国房地产暴涨之后又出现暴跌,泡沫是否已经破裂的争论随之增多,拿日本作参照来预判韩国走向的看法颇为流行。日本上世纪80年代的泡沫膨胀到惊人的程度,当时甚至有说法称,东京的地价总额相当于整个美国的地价。
泡沫最终崩溃,此后日本又因老龄化、低增长等多种因素陷入长期衰退。于是有观点认为,日本的老路韩国也将重走一遍。
但这是否就是韩国的未来,仍有很大争议,需要弄清两者究竟有何不同。二战战败后满目疮痍的日本,此后经历了快速增长。
1979年,哈佛大学一位教授对日本给予高度评价。日本以出口为中心高速增长,创造出堪比韩国"汉江奇迹"的经济奇迹。
日本企业把目光投向海外房地产,洛克菲勒中心就是其中之一;涉足哥伦比亚影业等举动,更在美国引发一片哗然。与此同时,金融自由化让围绕土地抵押贷款的竞争加剧,地价不断上涨,LTV(贷款价值比)高达120%的抵押贷款在当时十分平常。
正如韩国有"江南不败"的说法,当时的日本也普遍相信土地永远不会贬值。80年代,日本经济不断发展,美国则不断施压。
彩电纠纷等贸易摩擦接连出现,"超级301条款"在当时颇为有名。日本车畅销,美国汽车卖不出去,美国工人深受冲击。
日本房地产泡沫与此关系很大,关键是1985年达成的广场协议。里根政府为解决贸易赤字,希望通过美元贬值扩大美国商品出口,于是在广场酒店与英国、西德、法国和日本就汇率调整达成协议。
此后,日元汇率从1美元兑250日元左右升至151日元。日本企业难以立即靠扩大出口获利,日本人出国旅游倒是方便了许多。
日本政府判断,放任不管的话经济衰退将接踵而至,于是转而用土地和建设项目拉动内需,并大幅降息。1986年1月至1987年2月,日本银行将公定步合从5.0%逐步下调至2.5%,这一当时史上最低的利率一直维持到1989年5月。
日元升值引发的衰退让增长率明显回落,日本为此大量释放资金。这些资金却没有流入企业,而是涌向股市和房地产,流动性充裕的市场推动股价、房价飞涨。
简而言之,日本房地产泡沫源于广场协议:政府无法坐视衰退,用尽刺激手段,释放出的资金没有流向企业,反而推高了股价和房价。这与韩国有几分相似:为应对危机实行低利率,经济随之升温,多种资产价格同时上涨,只是具体环节略有不同。
股价和房价飙升后,日本政府和银行也意识到经济过热,本想加以遏制,却遇上了"黑色星期一"。1987年10月19日,美国股市单日暴跌22%,据称是大萧条以来最严重的一次。
背景是美国为对抗通胀,10年期国债收益率从年初的7.2%升至10月的10%。危机随后波及中国香港、英国、日本等主要股市,日本最终继续维持宽松,泡沫在此期间悄然膨胀。
1987年8月,日本出台土地交易监管措施,但监控力度较弱;同年,与土地相关的贷款标准有所加强;1989年又出台《土地基本法》。日本住宅以独栋为主,地价几乎与房价挂钩。
房价暴涨时,无论日本还是韩国,政府都会忍不住出台各种措施。1989年前后,泡沫问题成为政治焦点,NHK做了专题报道,黑帮成员也介入其中,房地产涨得太快,成为当时日本社会的首要问题。
1989年12月就任日本银行总裁的三重野康转向急剧的货币紧缩,公定步合于1990年8月升至6%,大藏省则推出针对不动产贷款的总量控制。利率从2.5%一路上调至6%,长期国债收益率达到7%。
一系列措施实施后,股价大幅下跌,房地产也开始调整,但普通民众对泡沫的感受依然强烈。三重野康铲除泡沫的姿态,让他得了"平成鬼平"的称号。
然而事后回看,日本随后陷入了长达30年的长期衰退。监管时机是否恰当、利率是否应该更早上调,都引发了讨论;泡沫破裂后经济低迷比预想更严重,三重野的政策也被批评为急剧加息导致经济过冷。
从时间线看,日本1987年把利率降至2.5%,27个月后的1989年5月才开始加息;1989年12月底,股价开始受到冲击;1990年3月再次加息,同时出台房地产贷款总量控制,两项措施同时实施。
加息持续约两年、股价已大幅下跌之后,直到1991年7月,公定步合才从6%下调至5.5%。日本房价下跌并不是加息这一个因素造成的,而是总量控制、收紧流动性等多项措施同时实施的结果。
短时间内价格下跌比预想更快,出现了大幅调整。从经济衰退的直观感受看,1990年是起点。美国泡沫破裂的过程同样可以参照。
2000年美国互联网泡沫破裂,股价疯狂下跌。2001年初经济陷入衰退后,联邦基金目标利率被迅速下调,从2000年末的6.50%降至2001年12月的1.75%,2003年6月进一步降至1.00%。
此后,从股市撤出的资金流入房地产。2006年美国房地产泡沫达到顶点,次级抵押贷款问题浮出水面,2007年泡沫接连破裂,经济陷入衰退。
降息和流动性推动资产市场,这似乎是房地产的普遍规律。泡沫的形成和破裂都很关键。
从各国情况看,正常的价格下跌周期在加拿大为3年、芬兰为4年,一般约为3年;价格下跌约30%才被视为泡沫破裂,学者们对此看法不一。如果与金融危机相关联,价格可能骤然下跌;没有金融危机,价格就不会突然变化。
正常下跌周期为3至4年,日本则漫长得多。在日本,人口因素产生了决定性影响。
曾任日本银行副总裁、现为名誉教授的西村清彦于2012年6月提出,劳动年龄人口减少导致了日本泡沫破灭,这一规律不仅适用于韩国等亚洲国家,也适用于美国。
他的逻辑是:无论老龄化是不是直接原因,生产年龄人口都会减少,经济增速随之下降,福利成本则不断增加。按这一理论测算,2010年至2040年的30年间,日本住宅价格将平均下跌46%。
日本劳动年龄人口占比此前持续上升,到90年代转为下降,泡沫恰好在这时破灭,两者走势与地价指数几乎一致。一家资产管理公司的分析显示,比利时、加拿大、丹麦等国的生产年龄人口与房地产之间同样存在关联。
韩国同样面临老龄化问题。住房供应过剩是另一个重要论点。
日本住房开工量曾达到160万套,泡沫破裂后也没有明显减少,仍超过120万套;美国住房开工量在高峰期猛增,经济不景气时则可降至50万套左右。日本的供应过剩造成了长期低迷,美国能够复苏,是因为供应更有弹性。
日本每千人住房开工数高达7.5套,远多于美国。原因在于日本人偏好新房、普遍不信任旧房,二手房在住房交易中只占约13%,其他发达国家约为80%,年轻人买房几乎只选新房。
此外,在农田上建出租住宅的业务十分盛行,相关法规修改也让买房更容易。2002年,为刺激低迷的经济,日本还放宽了部分城市区域的容积率。
这些措施大多造成了一定程度的供应过剩,价格随之下跌。经济增长同样关键。
2000年以来,韩国GDP增长了约3倍,日本GDP几乎没有变化。没有经济增长,就没有房价上涨,日本就是例证。
日本的停滞一直持续到2010年前后。2012年底起,日本推行"安倍经济学",试图重振经济。
某种意义上,它与80年代后期引发泡沫的政策如出一辙:扩大财政支出,通过货币宽松制造过剩流动性,维持低利率并压低日元汇率。由此带来的三大结果是房价上涨、股价上涨和游客增加。
日元贬值推动日经指数大幅上涨,2014年地价出现回升,但不是全国性上涨,而是集中在大城市。地方因为人口逐渐减少,地价依然低迷。
访日外国游客在2013年突破1000万人次后,5年间增至约3倍,2018年首次突破3000万人次。日元贬值的同时,日本还放宽了外国人签证发放。
在2020年公示地价中,住宅地涨幅全国第一的是北海道的"倶知安-3"地块,涨幅达44.0%。老龄化让地方迅速衰落,外国游客却涌入原本停滞的地方旅游城镇,带动地价水涨船高。
从住房负担看,东京郊区价值3000万至4000万日元的住房,通常用30年期浮动利率贷款购买,每月还款约10万日元,公寓则更便宜。人口因素固然存在,但日本住房泡沫破灭的关键在于政策失败。
上世纪90年代泡沫破灭后,日本没有推出长期、一致的政策。其他国家面对人口减少积极应对,日本却维持现状。
秦安配资提示:文章来自网络,不代表本站观点。